Quel budget pour vivre en autonomie faut-il réellement prévoir pour réduire ses dépenses sans mettre en danger ses économies ? Entre l’énergie, l’eau, l’alimentation et l’aménagement du logement, les investissements peuvent rapidement atteindre plusieurs milliers d’euros. Pourtant, devenir plus autonome ne nécessite pas forcément d’acheter un terrain ou de vivre complètement isolé.
Une personne seule peut commencer avec quelques centaines d’euros, tandis qu’une famille souhaitant produire une grande partie de ses ressources devra envisager un projet plus conséquent. Surtout, le montant à investir ne dit pas tout : les dépenses mensuelles restantes, les coûts d’entretien et les économies réalisées déterminent la viabilité du projet.
Alors, peut-on vivre en autonomie avec 700 €, 1 000 € ou 1 500 € par mois ? Quels équipements acheter en priorité ? Et comment savoir si un investissement sera rentable ? Voici une méthode concrète pour construire votre budget selon votre situation.
Estimez votre nouveau budget mensuel, vos économies nettes, le délai d’amortissement et le capital à conserver.
Quel budget pour vivre en autonomie selon son projet ?
Le budget nécessaire dépend avant tout de votre logement, de la composition de votre foyer et du degré d’indépendance recherché. Produire quelques légumes ou réduire sa consommation électrique ne demande pas les mêmes moyens qu’alimenter une maison isolée en eau et en énergie.
Avant d’investir, déterminez donc les ressources que vous souhaitez produire vous-même : alimentation, électricité, eau ou plusieurs de ces éléments simultanément. Cette distinction évite de confondre une démarche d’économie avec un projet d’autosuffisance presque complète.
Trois niveaux d’autonomie et leurs coûts
| Niveau d’autonomie | Investissement initial indicatif | Dépenses récurrentes | Objectif |
|---|---|---|---|
| Partiel | 100 à 2 000 € | Semences, consommables, petit entretien | Réduire certains achats |
| Intermédiaire | 3 000 à 20 000 € | Maintenance, renouvellement des équipements, achats complémentaires | Produire une partie de ses ressources |
| Avancé | 50 000 à 150 000 € et plus | Assurances, taxes, réparations, énergie d’appoint | Réduire fortement les dépendances |
Ces fourchettes illustrent différents projets et ne constituent pas des tarifs officiels. Les deux premiers niveaux supposent généralement un logement existant. Le dernier peut inclure un achat immobilier, mais pas nécessairement tous les coûts d’acquisition et de construction.
L’autonomie partielle permet d’agir sur les dépenses sans bouleverser son mode de vie. À l’inverse, une autonomie avancée nécessite des installations adaptées, des compétences techniques et une organisation quotidienne plus exigeante.
Par ailleurs, le montant investi ne détermine pas automatiquement les économies obtenues. Un équipement coûteux mais mal dimensionné peut être moins intéressant qu’une amélioration simple et parfaitement adaptée aux besoins du foyer.
Appartement, maison ou terrain : quelles possibilités ?
Les possibilités concernent principalement la maîtrise des consommations, la réparation des appareils, la réduction du gaspillage et, lorsque l’espace le permet, la culture de quelques aromatiques. Les travaux affectant le bâtiment nécessitent souvent une autorisation.
Les options sont plus nombreuses : potager, récupération d’eau, isolation ou production d’électricité solaire. Toutefois, chaque installation doit correspondre aux caractéristiques du logement.
Il faut d’abord vérifier la constructibilité, l’accès, l’assainissement et la disponibilité des ressources. Un terrain peu coûteux peut rapidement devenir une mauvaise affaire si les raccordements ou les travaux préparatoires dépassent le budget prévu.
En définitive, le meilleur projet n’est pas celui qui supprime le plus de dépendances, mais celui que vous pouvez financer et entretenir durablement.
Quelles dépenses faut-il prévoir chaque mois ?
L’investissement de départ ne suffit pas à déterminer combien coûte une vie autonome. Même lorsque vous produisez une partie de votre énergie ou de votre alimentation, certaines charges demeurent incontournables.
Il faut notamment prévoir les assurances, les taxes applicables, les dépenses de santé, les transports, les communications et les achats alimentaires complémentaires.
Combien faut-il par mois pour vivre en autonomie ?
Les trois scénarios suivants permettent de visualiser les différences entre une personne seule, un couple et une famille. Ils supposent un logement déjà payé, sans loyer ni mensualité de financement immobilier.
| Dépenses mensuelles | Personne seule | Couple | Famille de 4 |
|---|---|---|---|
| Alimentation complémentaire | 180 € | 300 € | 500 € |
| Énergie et eau achetées | 60 € | 90 € | 150 € |
| Transport | 100 € | 180 € | 350 € |
| Assurances, santé, communications et taxes provisionnées | 260 € | 450 € | 700 € |
| Entretien et renouvellement | 100 € | 180 € | 300 € |
| Total | 700 € | 1 200 € | 2 000 € |
Ces montants sont des simulations pédagogiques, pas des moyennes nationales ni des budgets minimums garantis. Ils excluent notamment certaines dépenses personnelles et les gros travaux exceptionnels.
Une personne seule pourrait donc vivre avec 700 € par mois dans des conditions particulièrement favorables. Cependant, ce montant sera insuffisant si elle doit payer un loyer élevé, parcourir de longues distances ou supporter des dépenses médicales importantes.
De même, un budget de 1 500 € ne procure pas automatiquement davantage d’autonomie qu’un budget de 1 000 €. Tout dépend du logement, des charges restantes et des ressources déjà disponibles.
Calculer son reste à vivre avant d’investir
Pour connaître votre marge financière, commencez par additionner les dépenses indispensables, puis soustrayez-les de vos revenus réguliers.
Avec 1 700 € de revenus mensuels et 1 250 € de charges essentielles, le reste disponible atteint 450 €, avant les dépenses facultatives et l’épargne supplémentaire.
Il serait pourtant risqué de consacrer immédiatement ces 450 € à de nouveaux équipements. Une partie doit rester disponible pour les imprévus.
Surtout, distinguez les économies brutes des économies nettes. Si une installation réduit vos factures de 120 € par mois mais nécessite 30 € d’entretien supplémentaire, le gain réel n’est que de 90 € mensuels.
Pourquoi conserver une réserve financière ?
Une épargne de précaution correspondant à trois à six mois de dépenses essentielles constitue un repère utile, à ajuster selon la stabilité des revenus et les risques du foyer.
Pour 1 200 € de dépenses indispensables, une réserve de six mois représente 7 200 €.
Cette somme doit rester distincte du budget d’investissement. Elle permet de faire face à une panne, une baisse de revenus ou une dépense de santé imprévue sans devoir abandonner le projet.
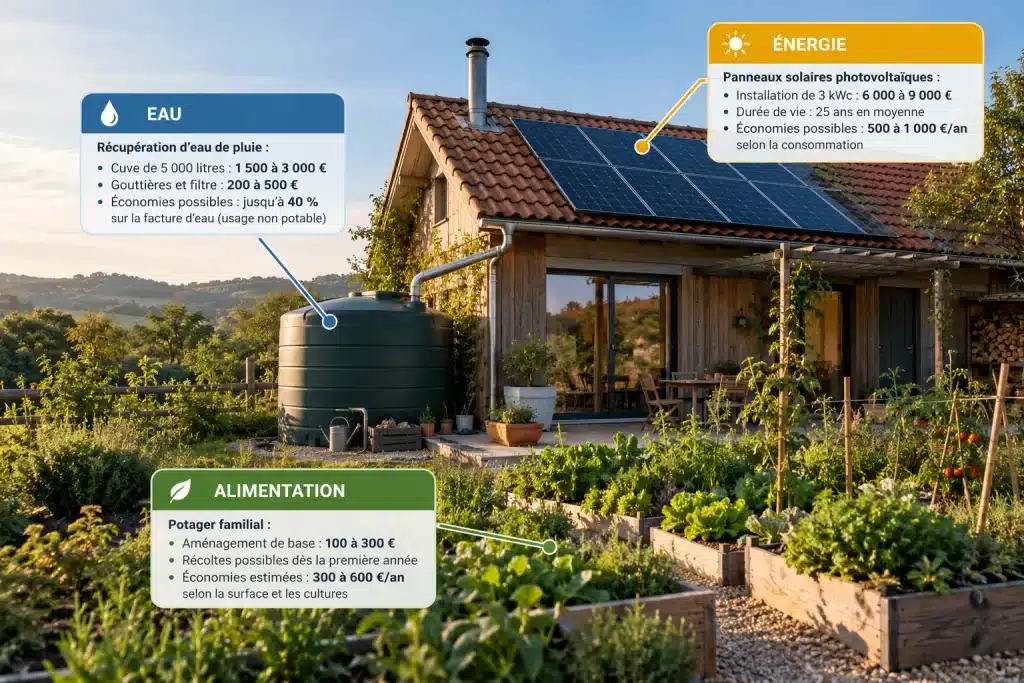
Les montants présentés sur le visuel sont indicatifs et dépendent des équipements, des usages et du lieu d’installation.
Comment devenir autonome avec un petit budget ?
Contrairement à une idée répandue, il n’est pas nécessaire de disposer de plusieurs milliers d’euros pour commencer. Les premières économies proviennent souvent d’une meilleure utilisation des ressources existantes.
Avec des moyens limités, la priorité consiste à réduire les dépenses avant d’investir dans de nouveaux équipements.
Que faire avec 500 € pour commencer ?
Prenons l’exemple d’une personne vivant dans une maison avec un petit jardin. Elle dispose de 500 € pour développer son autonomie, sans toucher à son épargne de sécurité.
| Utilisation | Budget |
|---|---|
| Petits équipements économes en eau et récupération pour l’arrosage | 100 € |
| Potager : semences, compost et outils essentiels | 150 € |
| Réparations et améliorations énergétiques simples | 100 € |
| Réserve pour les imprévus du projet | 150 € |
| Total | 500 € |
Cette répartition n’est pas une liste d’achats obligatoire. Une personne en appartement pourrait privilégier d’autres dépenses, tandis qu’un propriétaire possédant déjà des outils réduirait les frais de jardinage.
D’ailleurs, il n’est pas nécessaire d’utiliser immédiatement l’intégralité du budget. Si aucune amélioration pertinente n’est identifiée, conserver l’argent reste préférable à un achat inutile.
Réduire ses factures avant de produire
Avant d’installer des panneaux solaires, examinez vos factures sur douze mois, repérez les variations saisonnières et vérifiez si certains appareils consomment anormalement.
Ensuite, améliorez les réglages du chauffage, l’étanchéité des ouvertures et l’utilisation des équipements existants.
Un appareil neuf n’est pas systématiquement nécessaire. Une réparation, un entretien ou un réglage adapté peuvent parfois produire des résultats suffisants.
En réduisant d’abord vos besoins, vous pourrez également dimensionner plus justement une éventuelle installation solaire. Vous éviterez ainsi de financer une capacité de production supérieure à votre consommation réelle.
Produire une partie de son alimentation sans se ruiner
Le potager constitue une solution accessible lorsque vous disposez d’un espace adapté. Cependant, sa rentabilité dépend des cultures choisies, du climat et du matériel nécessaire.
Privilégiez les légumes que vous consommez régulièrement. Puis, notez les quantités récoltées et comparez-les au prix des produits équivalents dans le commerce.
Imaginons un potager nécessitant 180 € de dépenses la première année et produisant l’équivalent de 120 € de légumes effectivement consommés. Le bilan financier immédiat reste négatif de 60 €.
Toutefois, les outils réutilisables ne devront pas forcément être rachetés l’année suivante. Le coût des récoltes pourra donc diminuer.
Pour améliorer les résultats, étalez les semis et organisez la conservation des surplus. Vous limiterez les pertes sans devoir agrandir immédiatement la surface cultivée.
Récupérer l’eau : utile, mais pas toujours rentable
Une réserve d’eau de pluie peut réduire les prélèvements d’eau potable pour l’arrosage, lorsque cet usage est autorisé.
Cependant, son intérêt financier dépend du volume réellement récupéré, du coût de l’installation et du prix local de l’eau.
Par exemple, une toiture de 80 m² recevant 600 mm de pluie annuelle offre un potentiel théorique de 48 m³. En appliquant un coefficient de récupération hypothétique de 80 %, le volume annuel récupérable serait d’environ 38,4 m³.
Ce calcul ne signifie pas que toute cette quantité sera utilisable. Les précipitations sont irrégulières, et la capacité de stockage doit correspondre aux besoins pendant les périodes sèches.
Enfin, l’eau de pluie ne doit jamais être considérée comme potable sans traitement adapté, contrôles et respect des règles sanitaires.
Astuce : pour chaque amélioration, notez son coût, sa date d’installation et les économies constatées. Après douze mois, vous disposerez de données concrètes pour décider des investissements suivants.
Comment calculer la rentabilité et éviter les erreurs ?
Un équipement peut réduire votre dépendance sans être financièrement rentable. Cette distinction est essentielle pour construire un budget durable.
Ainsi, une batterie de secours peut apporter une sécurité appréciable lors des coupures électriques, même si elle ne génère pas suffisamment d’économies pour rembourser son prix.
Il faut donc distinguer les investissements destinés à économiser de l’argent de ceux qui améliorent principalement le confort ou la résilience.
Calculer le délai d’amortissement d’un équipement
La méthode la plus simple consiste à diviser le coût initial par les économies nettes annuelles.
Supposons qu’une installation coûte 4 000 € et génère 600 € d’économies annuelles, tout en nécessitant 100 € d’entretien supplémentaire.
L’économie nette atteint alors 500 € par an.
4 000 € ÷ 500 € = 8 ans
L’amortissement simple est donc de huit ans.
Cependant, ce résultat suppose que les économies restent constantes. Il ne tient compte ni de l’évolution des prix, ni des frais imprévus, ni du remplacement éventuel des équipements.
Pour comparer plusieurs équipements, estimez également leur durée de vie et leur coût total de possession. Un investissement qui ne s’amortit qu’après sa durée d’utilisation prévue présente généralement un intérêt financier limité.
Les dépenses cachées qui peuvent compromettre le projet
- La livraison, la pose et les travaux préparatoires.
- Les autorisations ou études techniques nécessaires.
- L’entretien et le remplacement des composants.
- Les achats d’énergie ou d’eau complémentaires.
- Les réparations imprévues.
- Les déplacements liés à l’éloignement du logement.
Avant de prévoir le remplacement des composants d’une installation solaire, il peut également être utile de tester un panneau solaire afin de mieux identifier l’origine d’un éventuel dysfonctionnement.
Prenons un projet estimé à 20 000 €. Un dépassement de 15 % représente 3 000 € supplémentaires. Sans marge financière, cette somme peut obliger le propriétaire à interrompre les travaux.
C’est pourquoi il est préférable de demander des devis détaillés et de prévoir une provision adaptée aux risques du chantier.
Ne pas sous-estimer le temps nécessaire
Produire ses légumes, entretenir une installation ou réparer ses équipements exige du temps.
Or, une activité mobilisant de nombreuses heures peut devenir contraignante, particulièrement lorsqu’elle s’ajoute à un emploi et à des responsabilités familiales.
Avant de développer une nouvelle production, évaluez donc sa charge de travail hebdomadaire.
Si elle vous empêche d’exercer une activité rémunérée, intégrez également cette éventuelle perte de revenus dans votre réflexion.
De même, pensez à vos capacités physiques à long terme. Un projet adapté aujourd’hui doit pouvoir évoluer en cas de maladie, de vieillissement ou de changement familial.
Vérifier les contraintes avant d’acheter
L’achat d’un terrain bon marché peut sembler avantageux. Pourtant, une parcelle difficile d’accès, non constructible ou dépourvue de ressources suffisantes peut entraîner des dépenses considérables.
Avant toute acquisition, vérifiez notamment les règles d’urbanisme, les possibilités d’assainissement, la disponibilité de l’eau et l’état des accès.
En France, les installations électriques, les prélèvements d’eau et certains aménagements sont soumis à des obligations spécifiques. Les démarches varient selon les projets et les communes.
Il est donc indispensable de consulter les autorités compétentes avant de commencer les travaux.
À retenir : un équipement qui réduit vos factures n’est pas nécessairement un bon investissement si son coût total dépasse les économies qu’il permet de réaliser.
Comment organiser et financer sa transition vers l’autonomie ?
Une transition réussie repose sur des objectifs progressifs, un financement maîtrisé et des résultats régulièrement évalués.
Plutôt que de transformer votre logement en une seule fois, il est généralement préférable d’avancer par étapes.
Première étape : connaître précisément ses dépenses
Pendant deux ou trois mois, relevez vos dépenses réelles et répartissez-les entre charges fixes, dépenses variables et achats facultatifs.
Ensuite, identifiez les postes sur lesquels vous pouvez agir.
Par exemple, si vous dépensez 250 € mensuels en énergie et en eau, vous ne pouvez pas raisonnablement prévoir 300 € d’économies sur ces seuls postes sans tenir compte d’autres changements.
Cette première analyse évite de construire un projet sur des prévisions irréalistes.
Deuxième étape : définir un montant d’investissement soutenable
Calculez la somme que vous pouvez consacrer au projet chaque mois après avoir couvert vos besoins essentiels et votre épargne de sécurité.
Avec une capacité d’épargne de 200 € mensuels, vous pouvez constituer 2 400 € en douze mois.
Vous aurez alors la possibilité de financer une amélioration ciblée ou de poursuivre votre épargne pour un investissement plus important.
Pour préserver votre équilibre financier, privilégiez l’autofinancement et avancez au rythme de votre épargne. Mieux vaut reporter un investissement que s’endetter pour acquérir des équipements dont la rentabilité reste incertaine.
Troisième étape : organiser un calendrier sur trois ans
Voici un exemple de progression pour un foyer disposant déjà d’un logement et souhaitant investir sans s’endetter.
Cette organisation présente un avantage majeur : elle permet de modifier le projet avant qu’une erreur ne devienne trop coûteuse.
Quatrième étape : conserver des revenus et un réseau d’entraide
Même si vos dépenses diminuent, certaines charges restent incontournables. Une source de revenus régulière demeure donc importante pour préserver votre sécurité financière.
Par ailleurs, devenir autonome ne signifie pas devoir tout faire seul.
Mutualiser des outils, échanger des compétences ou faire appel à des professionnels pour certaines interventions peut limiter les dépenses et améliorer la sécurité.
L’entraide permet également de faire face aux imprévus, notamment lorsque des travaux dépassent vos connaissances ou vos capacités physiques.
Cinquième étape : réévaluer son budget chaque année
Une installation peut être adaptée à vos besoins actuels, puis devenir insuffisante ou trop coûteuse quelques années plus tard.
Les prix évoluent, les équipements vieillissent et les besoins familiaux changent.
Chaque année, comparez donc les économies réalisées aux prévisions, actualisez les provisions d’entretien et réexaminez vos prochains investissements.
Cette démarche permet de préserver la rentabilité de votre projet tout en évitant les dépenses inutiles.
Vivre en autonomie ne signifie pas vivre sans argent, mais reprendre davantage de contrôle sur ses dépenses et ses ressources. Selon votre logement et vos objectifs, quelques centaines d’euros peuvent suffire pour commencer, tandis qu’un habitat largement indépendant peut nécessiter un investissement considérable.
Pour passer à l’action, commencez par calculer vos dépenses essentielles, choisissez un premier poste à réduire et fixez un budget d’investissement compatible avec votre épargne disponible. Ensuite, mesurez les résultats avant d’envisager une nouvelle étape.
Vous pourrez ainsi construire une autonomie adaptée à vos moyens, sans sacrifier votre confort ni votre sécurité financière.
Le véritable succès n’est pas de supprimer toutes les dépenses, mais de pouvoir maintenir durablement le mode de vie que vous avez choisi.